De onde vem o dinheiro? O dinheiro surgiu da necessidade de registrar valores e facilitar trocas. Hoje, cédulas e moedas são fabricadas por instituições autorizadas, enquanto a maior parte do dinheiro existe como depósitos eletrônicos criados no sistema bancário. Seu valor depende de aceitação coletiva, leis, confiança e estabilidade econômica.
Uma nota sai do caixa eletrônico e parece apenas um pedaço de papel colorido. Um pagamento por Pix nem sequer deixa algo físico na mão. Mesmo assim, ambos movimentam compras, salários, impostos e dívidas. Entender de onde vem o dinheiro exige separar o objeto que carregamos do valor registrado por instituições.
Essa diferença aparece nos próprios números. Somando as quantidades divulgadas pelo Banco Central para a produção brasileira de 2026, o planejamento ultrapassa 1,16 bilhão de cédulas. Ainda assim, o dinheiro de uma economia não se limita às notas impressas: saldos bancários usados em transferências, cartões e pagamentos instantâneos também funcionam como dinheiro. Esse contraste amplia a pergunta de onde vem o dinheiro.
A pergunta de onde vem o dinheiro tem, portanto, uma resposta histórica, industrial, jurídica e contábil. Este guia começa nas antigas trocas, passa por moedas metálicas e papel-moeda, entra na Casa da Moeda e acompanha o numerário até os bancos. Depois, explica como surge o dinheiro digital, por que imprimir não cria riqueza automaticamente e o que sustenta o valor do real.
O que é dinheiro e para que ele serve
Dinheiro não é somente cédula, moeda ou número em uma tela. É tudo aquilo que uma comunidade aceita de maneira suficientemente ampla para pagar, comparar preços e transferir poder de compra ao longo do tempo. A primeira pista para de onde vem o dinheiro está nessa aceitação compartilhada.
Uma pedra pode ser rara, mas não se torna dinheiro se ninguém concordar em recebê-la. Uma cédula tem baixo valor como material, porém compra bens porque integra um sistema monetário. Assim, de onde vem o dinheiro envolve confiança organizada, regras públicas, infraestrutura financeira e hábitos sociais.
As três funções fundamentais
Economistas costumam reconhecer três funções principais. O Banco Central Europeu resume o dinheiro como meio de troca, unidade de conta e reserva de valor. Essas funções ajudam a entender de onde vem o dinheiro e por que nem todo ativo valioso é uma boa moeda.
- Meio de troca: permite comprar sem entregar diretamente outro produto ao vendedor.
- Unidade de conta: oferece uma medida comum para registrar preços, salários, lucros, impostos e dívidas.
- Reserva de valor: transfere parte do poder de compra do presente para o futuro, embora a inflação possa reduzi-lo.
Quando uma moeda cumpre mal uma dessas funções, as pessoas procuram alternativas. Em inflação muito alta, por exemplo, a moeda oficial pode continuar sendo usada nos pagamentos, mas perder eficiência como reserva. Essa distinção torna a resposta para de onde vem o dinheiro mais precisa do que simplesmente dizer “vem do governo”.
Definição direta: dinheiro é uma convenção social e institucional usada para pagar, medir valores e guardar poder de compra. Ele pode existir como objeto físico ou registro eletrônico, desde que seja reconhecido dentro de uma rede de confiança. Essa definição resume de onde vem o dinheiro em qualquer formato.
Dinheiro, moeda e riqueza não são sinônimos
No uso cotidiano, “dinheiro” e “moeda” podem significar a mesma coisa. Em explicações técnicas, moeda costuma designar o padrão monetário e os instrumentos aceitos como pagamento. No Brasil, o padrão é o real. Compreender de onde vem o dinheiro também exige não confundi-lo com riqueza.
Riqueza inclui casas, máquinas, terras, empresas, conhecimento, infraestrutura e outros ativos capazes de gerar utilidade ou renda. Dinheiro facilita a avaliação e a transferência desses bens, mas não os substitui. Se a quantidade de reais dobrasse durante a noite sem aumento da produção, o país não teria automaticamente o dobro de alimentos, moradias ou energia. Essa diferença é central para entender de onde vem o dinheiro.
Essa separação evita um erro comum sobre de onde vem o dinheiro: criar unidades monetárias é diferente de criar recursos reais. O sistema pode gerar novos depósitos ou colocar cédulas em circulação, porém a capacidade de compra depende da relação entre moeda, crédito, produção, demanda, preços e confiança.
As formas assumidas pelo dinheiro
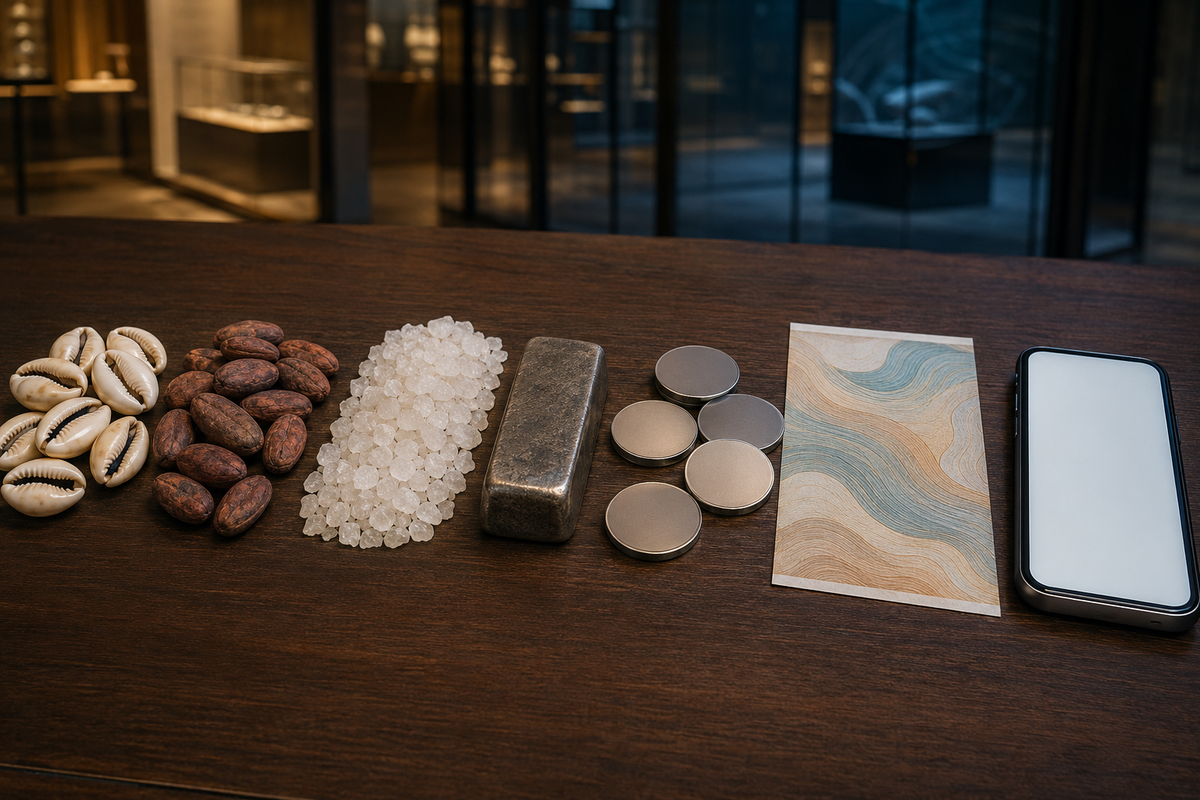
Ao longo do tempo, diferentes materiais e registros cumpriram funções monetárias. A tabela mostra por que de onde vem o dinheiro não possui uma única matéria-prima.
| Forma | Como existe | De onde obtém aceitação | Limitação principal |
|---|---|---|---|
| Dinheiro-mercadoria | Sal, gado, conchas, sementes ou metal com utilidade própria | Valor do bem e costume social | Difícil padronização, transporte ou conservação |
| Moeda metálica | Peça padronizada e cunhada | Metal, autoridade emissora e reconhecimento | Peso, custo de produção e desgaste |
| Cédula fiduciária | Papel de segurança impresso | Emissão oficial, curso legal e confiança | Pode deteriorar e sofrer falsificação |
| Depósito bancário | Registro no balanço de um banco | Rede bancária, regulação e possibilidade de pagamento | Depende de sistemas e da solidez institucional |
| Moeda de banco central | Numerário e reservas bancárias | Autoridade monetária pública | Acesso e uso variam conforme a forma |
Hoje, a maior parte das compras não exige transportar metal ou papel. Mesmo assim, cédulas e moedas permanecem essenciais para inclusão, contingência e privacidade. A resposta moderna para de onde vem o dinheiro precisa abarcar simultaneamente o caixa, a conta bancária e os sistemas de liquidação.
Dinheiro não é o mesmo que meio de pagamento
Pix, cartão, boleto e transferência são maneiras de movimentar valores. Em geral, eles não são novas moedas. Ao pagar por Pix, o sistema transfere saldo denominado em reais entre contas. Ao usar cartão de débito, uma infraestrutura comunica a ordem e ajusta registros bancários. Essa separação organiza a explicação de de onde vem o dinheiro.
No cartão de crédito, a compra gera uma obrigação que será liquidada depois. O limite disponível não equivale a um saco de notas guardado em seu nome. Esse exemplo mostra por que de onde vem o dinheiro não pode ser explicado observando apenas a tela do aplicativo.
Um meio de pagamento é a estrada; o dinheiro é o valor que percorre essa estrada. A comparação não é perfeita, mas ajuda a separar moeda, crédito e tecnologia. Quando alguém pergunta de onde vem o dinheiro de uma transferência, a origem imediata costuma ser um saldo bancário, não uma impressora.
De onde vem o dinheiro: das trocas às moedas e cédulas
Não houve um único dia em que toda a humanidade abandonou a troca direta e adotou moedas. Povos diferentes criaram sistemas de dívida, contabilidade, mercadorias de referência e objetos monetários em épocas distintas. Por isso, a origem de de onde vem o dinheiro é uma evolução com vários caminhos.
Troca direta e o problema de combinar necessidades
Imagine uma pessoa com trigo que precisa de tecido. Para a troca direta funcionar, ela deve encontrar alguém que possua tecido, queira trigo e concorde com a proporção. Essa “dupla coincidência de necessidades” limita negócios, principalmente quando produtos estragam ou não podem ser divididos facilmente. O obstáculo ajuda a explicar de onde vem o dinheiro.
Contas, promessas e créditos também surgiram para resolver o problema. Comunidades podiam registrar quem devia o quê antes de qualquer moeda física. Esse detalhe muda a narrativa simplificada sobre de onde vem o dinheiro: a contabilidade de obrigações é tão importante quanto o escambo.
Mercadorias usadas como dinheiro
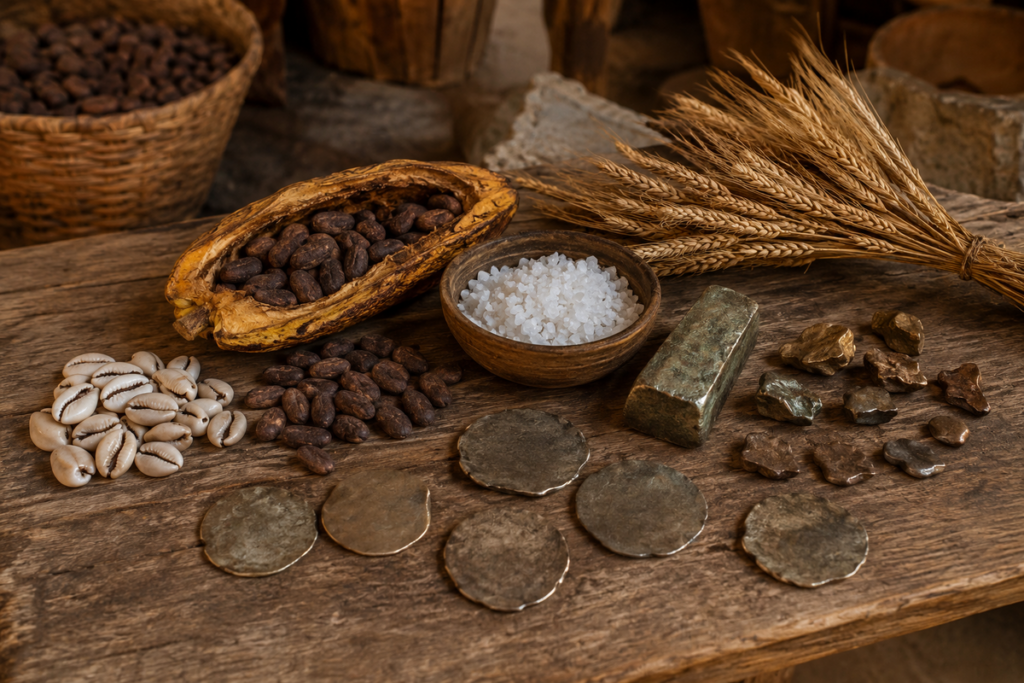
Alguns bens passaram a ser desejados não apenas pelo consumo, mas porque podiam ser trocados novamente. Conchas, animais, cereais, sal e metais apareceram em diferentes sistemas. Quanto mais portátil, durável, divisível, reconhecível e escasso fosse o bem, mais adequado ele poderia ser. Nesse estágio, de onde vem o dinheiro significava localizar mercadorias confiáveis.
Sementes de cacau, por exemplo, serviram como unidade de valor e meio de troca em contextos mesoamericanos. Esse elo entre alimento e moeda oferece uma continuação interessante para quem deseja descobrir como o cacau se transforma em chocolate. Ele também revela que de onde vem o dinheiro já esteve literalmente dentro de um fruto.
O sal foi outra mercadoria valiosa em rotas e economias antigas, embora seu papel variasse entre sociedades. Conhecer como o sal chega à mesa ajuda a visualizar por que um material difícil de obter em certas regiões podia adquirir grande poder de troca. Assim, de onde vem o dinheiro também dependeu da geografia.
A padronização das moedas metálicas
Metais facilitaram a conservação e a divisão do valor. Antes das moedas padronizadas, pedaços podiam ser pesados e testados. A cunhagem acrescentou marca, peso e autoridade reconhecíveis, reduzindo parte do trabalho necessário em cada transação. A padronização mudou profundamente de onde vem o dinheiro.
As moedas de metais preciosos associavam valor facial e material, mas nunca eliminaram a política. Governantes definiam padrões, cobravam tributos e podiam alterar peso ou pureza. Nesse estágio, de onde vem o dinheiro já envolvia minas, metalurgia, oficinas e poder estatal.
Moedas atribuídas à antiga Lídia, na região da atual Turquia, são frequentemente apresentadas entre as primeiras cunhagens de metal precioso, por volta do século VII antes da era comum. Outros sistemas metálicos se desenvolveram em paralelo. A história de de onde vem o dinheiro não é uma fila em que todos os povos seguem o mesmo modelo.
Do metal ao papel-moeda
Transportar grandes quantidades de metal era pesado e arriscado. Recibos de depósito e promessas de pagamento permitiram representar valores guardados. Na China, formas de papel-moeda circularam séculos antes de se tornarem comuns na Europa. O papel ampliou a resposta para de onde vem o dinheiro.
As primeiras cédulas podiam representar metal resgatável. Posteriormente, bancos e governos organizaram emissões mais amplas. Essa mudança tornou de onde vem o dinheiro uma questão de credibilidade: o papel precisava ser aceito mesmo quando seu valor material era muito menor que o valor impresso.
O padrão-ouro ligou diversas moedas a quantidades definidas de ouro durante parte da história moderna. O vínculo restringia a emissão, mas também impunha rigidez diante de crises. Ao longo do século XX, as principais economias passaram a usar predominantemente dinheiro fiduciário.
O que significa dinheiro fiduciário
Dinheiro fiduciário, ou fiat money, não é conversível automaticamente em uma quantidade fixa de ouro. Seu valor resulta do curso legal, da aceitação, da capacidade estatal de cobrar tributos na moeda, das políticas econômicas e da confiança de que outros também a aceitarão. Essa confiança institucional sustenta de onde vem o dinheiro contemporâneo.
Essa é uma virada central em de onde vem o dinheiro: o valor deixa de depender principalmente do material. Uma nota de valor facial elevado não precisa conter mais papel ou tinta na mesma proporção. O número representa uma obrigação e um poder de compra reconhecidos pelo sistema.
Resposta curta: a cédula não vale pelo papel. Ela vale porque foi emitida dentro de um sistema monetário, é aceita para pagamentos e impostos e circula sob regras destinadas a preservar confiança e poder de compra.
A chegada do real ao Brasil
O Brasil utilizou diferentes padrões monetários, entre eles réis, cruzeiro, cruzado e cruzeiro real. Mudanças de nome, cortes de zeros e planos econômicos refletem períodos de reorganização e inflação. O real entrou em circulação em 1994 como parte de um programa de estabilização.
No caso brasileiro, de onde vem o dinheiro atual começa juridicamente na autoridade da União, exercida pelo Banco Central para emitir moeda. A Casa da Moeda fabrica o numerário encomendado, mas fabricar e emitir não são exatamente o mesmo ato.
Essa distinção é essencial. Uma folha impressa dentro da fábrica ainda precisa ingressar oficialmente no meio circulante. A resposta institucional para de onde vem o dinheiro passa por planejamento, autorização, produção, custódia, distribuição e controle de qualidade.
De onde vem o dinheiro físico: fabricação, emissão e circulação
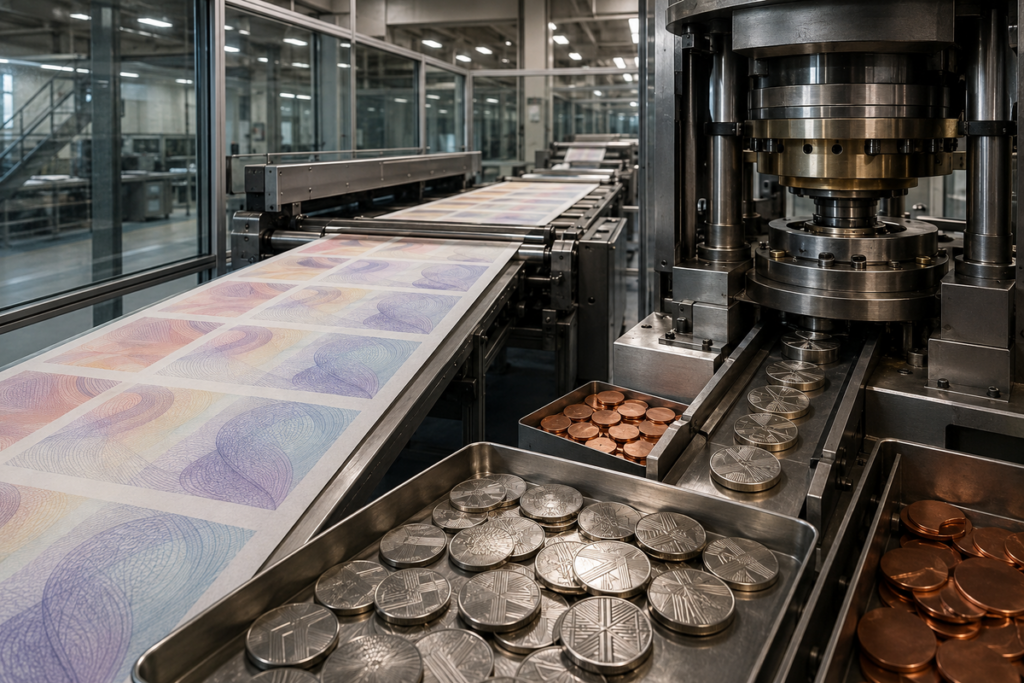
O dinheiro físico nasce em uma cadeia industrial de alta segurança. Não se imprime uma nota como um folheto, nem se faz uma moeda apenas recortando metal. Cada denominação precisa manter dimensões, cores, relevo, resistência e elementos de autenticação dentro de tolerâncias rígidas. Esse é o eixo material de de onde vem o dinheiro.
No Brasil, a Casa da Moeda produz cédulas e moedas para o Banco Central. O processo de meios de pagamento da Casa da Moeda utiliza equipamentos de controle, tintas especiais e recursos como marca-d’água, imagem latente e registro coincidente. Isso mostra a parte fabril de de onde vem o dinheiro.
Planejamento e desenho do numerário
Antes da fábrica, autoridades estimam quantas unidades de cada valor serão necessárias. A demanda depende de crescimento da circulação, substituição de peças desgastadas, preferência por saques, necessidade de troco, sazonalidade e reservas operacionais.
O projeto visual combina identidade nacional, acessibilidade, legibilidade e proteção contra cópia. Tamanho, contraste, marcas táteis e diferenciação entre denominações também ajudam pessoas com deficiência visual. Nesse momento, de onde vem o dinheiro começa como desenho técnico, não como papel.
Elementos de segurança são distribuídos em camadas. Alguns podem ser observados pelo público; outros são conferidos por máquinas ou especialistas. A combinação é mais importante que um único recurso, pois aumenta o esforço necessário para imitar a nota.
Como uma cédula é fabricada
O substrato é papel fiduciário produzido segundo especificações próprias, com textura e resistência diferentes do papel comum. Dependendo do projeto monetário, podem existir fibras, fios ou elementos incorporados antes da impressão. Essa matéria-prima responde fisicamente a de onde vem o dinheiro em forma de nota.
Uma sequência industrial simplificada inclui:
- definição do desenho, das matrizes e dos elementos de segurança;
- recebimento e inspeção do substrato fiduciário;
- impressão dos fundos e padrões de alta precisão;
- aplicação de processos que criam detalhes, cores e alto-relevo;
- inclusão de numeração e recursos variáveis;
- verificação automática e amostral de alinhamento, cor e integridade;
- corte das folhas em cédulas individuais;
- contagem, formação de lotes, embalagem e entrega controlada.
Nem todos os detalhes operacionais são públicos, por razões evidentes de segurança. Ainda assim, a sequência permite compreender de onde vem o dinheiro sem ensinar falsificação: ele vem de um processo gráfico especializado, auditado e rastreável.
Uma cédula com erro de impressão, corte ou elemento de segurança fora do padrão não deve seguir para circulação. Câmeras e sensores examinam a produção, enquanto controles contábeis acompanham lotes e quantidades. O produto final precisa ser visualmente consistente e contabilmente protegido.
Como uma moeda metálica é fabricada
Moedas modernas de circulação podem usar aço, revestimentos e ligas escolhidos por custo, resistência, aparência e leitura em máquinas. O disco metálico antes da cunhagem é chamado de blank ou disco liso. Ele ainda não possui todos os relevos que identificam valor e origem.
A fabricação normalmente passa por preparação ou recebimento dos discos, tratamento superficial, cunhagem entre matrizes, inspeção, contagem e embalagem. A Casa da Moeda informa que suas etapas incluem eletrodeposição de discos, cunhagem, contagem e embalagem. Essa é a resposta metalúrgica para de onde vem o dinheiro.
Na cunhagem, pressão elevada transfere o desenho das matrizes para as faces. O bordo pode receber formato ou serrilha, e peças bimetálicas exigem união controlada entre núcleo e anel. Dimensões e propriedades eletromagnéticas precisam atender equipamentos de pagamento e contagem.
| Etapa | Cédula | Moeda |
| Matéria-prima | Papel fiduciário e tintas de segurança | Discos de aço, revestimentos ou ligas |
| Formação da imagem | Processos gráficos sobrepostos | Cunhagem sob pressão entre matrizes |
| Autenticação | Marca-d’água, relevo, microdetalhes e efeitos ópticos | Relevo, bordo, medidas, massa e propriedades metálicas |
| Controle | Leitura óptica, numeração, corte e inspeção | Medição, inspeção de superfície, contagem e separação |
| Desgaste | Rasgos, sujeira, perda de rigidez e danos | Deformação, corrosão e perda de detalhes |
A tabela evidencia que de onde vem o dinheiro físico possui duas linhas industriais muito diferentes. Ambas entregam objetos padronizados, mas somente a emissão oficial lhes permite integrar o meio circulante com valor facial.
Fabricar não é o mesmo que emitir
Impressão e cunhagem produzem objetos monetários. Emissão é o ato institucional que os coloca como moeda válida no sistema. Uma pilha armazenada antes da liberação não representa, sozinha, dinheiro disponível ao público.
O Banco Central descreve o caminho do dinheiro: define necessidades, autoriza a emissão e recebe o numerário fabricado. Depois, a estrutura de custódia distribui notas e moedas à rede bancária. Essa logística completa de onde vem o dinheiro que aparece no caixa eletrônico.
O percurso pode ser resumido assim: planejamento do Banco Central, fabricação, armazenamento seguro, emissão, distribuição ao custodiante, envio às instituições financeiras e entrega ao público. Saques e trocos colocam as peças no comércio, onde passam de mão em mão.
Recolhimento, análise e destruição
O ciclo não termina na primeira compra. Bancos recebem depósitos, separam numerário e devolvem peças inadequadas. Cédulas suspeitas seguem para análise; notas sem condição de uso são retiradas e destruídas sob controle.
Moedas geralmente duram mais, mas também podem ser deformadas ou perder condições de circulação. A reciclagem e a destinação de materiais seguem procedimentos próprios. Esse caminho reverso integra de onde vem o dinheiro, porque parte da nova produção serve para substituir unidades desgastadas.
Guardar muitas moedas esquecidas em gavetas reduz sua circulação e pode provocar necessidade de cunhar mais peças para garantir troco. Fazer o numerário circular prolonga o aproveitamento dos materiais e reduz custos públicos.
Quanto custa fazer dinheiro
Valor facial e custo industrial são coisas diferentes. Uma nota de cem reais não custa cem reais para ser produzida. O custo inclui matéria-prima, segurança, operação fabril, controle, embalagem e logística, enquanto o valor facial pertence ao sistema monetário.
Nos dados do Banco Central para 2026, o custo por milheiro varia entre denominações de cédulas e moedas. Isso comprova que de onde vem o dinheiro tem um custo real para o Estado, embora esse custo não determine quanto cada peça compra.
Também não existe lucro mágico igual à diferença simples entre valor facial e impressão. Emissão monetária, balanço do Banco Central, demanda por numerário, ativos e passivos formam uma contabilidade mais ampla. Tratar a fábrica como uma máquina de riqueza ignora todo o sistema.
De onde vem o dinheiro digital e por que ele possui valor
Quando o salário entra na conta, nenhuma van precisa entregar cédulas equivalentes ao banco. O saldo aparece como registro eletrônico e pode ser transferido. Para entender de onde vem o dinheiro digital, é preciso olhar os balanços de bancos comerciais e do Banco Central.
Dinheiro do Banco Central e dinheiro bancário
Existem duas camadas principais. O dinheiro do Banco Central inclui cédulas, moedas em circulação e reservas mantidas pelas instituições financeiras na autoridade monetária. Já o dinheiro bancário aparece como depósitos de clientes em bancos.
Para uma pessoa, o saldo da conta é um ativo: o banco deve aquele valor. Para o banco, o depósito é um passivo. A pergunta de onde vem o dinheiro da conta passa por essa relação contábil e pela infraestrutura que permite converter ou transferir saldos.
Reservas são usadas na liquidação entre instituições e na política monetária. O público não utiliza reservas bancárias como usa uma conta corrente. Essa diferença evita confundir toda forma eletrônica de moeda com o mesmo tipo de dinheiro e esclarece de onde vem o dinheiro entre bancos.
Como o crédito cria depósitos
Quando um banco aprova um empréstimo e credita a conta do cliente, registra simultaneamente um ativo — o crédito a receber — e um passivo — o novo depósito. Nesse momento, surge dinheiro bancário. Essa é uma das respostas menos visíveis para de onde vem o dinheiro.
O banco não pode emprestar sem limites. Capital, liquidez, risco, demanda por crédito, custo de financiamento, regulação e capacidade de encontrar bons tomadores restringem a operação. A criação monetária bancária acontece dentro de regras e balanços, não por um botão sem consequências. Esses limites integram de onde vem o dinheiro bancário.
Quando o principal do empréstimo é pago, o depósito usado no pagamento é reduzido e parte do dinheiro bancário criado é extinta na representação contábil simplificada. Bancos criam dinheiro, mas não criam riqueza líquida para o devedor: junto do depósito nasce uma dívida.
Em resumo: um empréstimo bancário pode criar um novo depósito, porém também cria uma obrigação de pagamento. O cliente ganha poder de compra imediato e assume uma dívida; por isso, criação de dinheiro não significa criação gratuita de patrimônio.
Essa mecânica explica de onde vem o dinheiro usado em grande parte das transações eletrônicas. Ele não precisou existir antes como notas guardadas, embora o banco precise administrar liquidação, saques, reservas e obrigações regulatórias.
O papel do Banco Central na liquidez
O Banco Central fornece reservas ao sistema por suas operações, administra o meio circulante e influencia as condições monetárias. Juros, recolhimentos compulsórios e operações com títulos afetam custo do crédito, liquidez e comportamento dos bancos.
Isso não significa que a autoridade escolhe diretamente cada empréstimo ou saldo individual. De onde vem o dinheiro na economia resulta da interação entre Banco Central, bancos, empresas, famílias, governo e mercados.
O Tesouro e o Banco Central também não são a mesma instituição, nem a emissão serve como caixa sem limite. Regras fiscais, monetárias e constitucionais separam competências. A frase “o governo só precisa imprimir” ignora inflação, credibilidade, orçamento e a arquitetura institucional.
O que acontece em um Pix
O Pix é uma infraestrutura de pagamento instantâneo. Quando duas pessoas usam bancos diferentes, as instituições ajustam registros e liquidam a transferência na infraestrutura autorizada. O real continua sendo a unidade de conta.
Portanto, o Pix normalmente move dinheiro bancário já registrado; ele não cria uma nova moeda a cada transação. A origem de de onde vem o dinheiro do pagamento está no saldo que foi transferido, enquanto o Pix determina a velocidade e o caminho.
O mesmo raciocínio vale para cartões e boletos: são instrumentos e mensagens de pagamento. Taxas, prazos e crédito podem mudar, mas a obrigação continua denominada em reais.
Por que o real tem valor
O real é aceito porque possui curso legal, é usado para preços, contratos e tributos e conta com uma rede de instituições. Confiança não significa apenas sentimento; inclui expectativa de continuidade das regras, capacidade produtiva, estabilidade financeira e ação da autoridade monetária.
A resposta para de onde vem o dinheiro não termina na fábrica ou no balanço. Ele funciona porque milhões de agentes acreditam que poderão repassá-lo. Essa propriedade de rede torna a aceitação atual uma base para a aceitação futura.
O valor também depende de escassez relativa. Se moeda e crédito crescem muito mais rapidamente que a oferta de bens e serviços, podem surgir pressões sobre preços, mas inflação tem causas variadas: demanda, custos, câmbio, expectativas, choques de oferta e políticas econômicas interagem.
Inflação e poder de compra
Inflação é aumento persistente e generalizado dos preços, não apenas encarecimento isolado de um produto. Quando o nível de preços sobe, a mesma quantidade de reais compra menos. Por isso, reserva de valor não significa valor perfeitamente congelado. O poder de compra completa a análise de de onde vem o dinheiro.
Ao perguntar de onde vem o dinheiro, também é preciso perguntar quanto ele compra. Uma cédula permanece com o mesmo número impresso, mas seu poder de compra muda conforme preços e renda. A estabilidade monetária procura limitar essa erosão.
Deflação prolongada também pode gerar problemas ao adiar consumo e elevar o peso real de dívidas. O objetivo não é tornar o dinheiro um objeto imóvel, mas manter um ambiente previsível para decisões econômicas.
Dinheiro digital, moeda eletrônica e ativos virtuais
Um saldo em banco é digital, mas isso não o transforma em criptomoeda. Moeda eletrônica, depósitos bancários, ativos virtuais e uma eventual moeda digital de banco central possuem emissores, riscos e regras diferentes.
Criptomoedas privadas podem ser transferidas digitalmente, porém não são notas de real em formato virtual e seus preços podem oscilar intensamente. Esse contraste ajuda a esclarecer de onde vem o dinheiro oficial e onde começa outra categoria de ativo.
Uma moeda digital de banco central seria obrigação direta da autoridade monetária em forma digital. Ela não é simplesmente um Pix novo: Pix é infraestrutura; moeda digital é uma forma do próprio dinheiro. Projetos desse tipo exigem decisões sobre privacidade, acesso, segurança e impacto bancário.
Mitos comuns sobre a origem do dinheiro
“Todo dinheiro é impresso.” Não. Grande parte existe como depósitos eletrônicos. Essa é a correção mais importante em de onde vem o dinheiro moderno.
“Banco empresta somente o dinheiro que outra pessoa depositou.” A intermediação de recursos existe, mas o crédito também cria depósitos. O banco permanece limitado por balanço, liquidez, capital, risco e regulação.
“Imprimir mais deixa todos mais ricos.” A quantidade nominal pode aumentar sem crescimento equivalente da produção. Mais unidades disputando recursos escassos podem reduzir poder de compra.
“Pix é uma moeda.” Pix é um meio de pagamento e transfere valores em reais. Ele responde como o dinheiro se move, não sozinho de onde vem o dinheiro.
“A Casa da Moeda decide quanto emitir.” Ela fabrica o numerário contratado. A competência de emissão e gestão do meio circulante pertence ao Banco Central.
“Uma nota vale porque é difícil de copiar.” Segurança é necessária, mas não suficiente. O valor depende do sistema jurídico, econômico e institucional que aceita a moeda.
Conclusão
De onde vem o dinheiro não tem uma resposta única. Historicamente, ele nasceu de registros, dívidas, mercadorias de referência, moedas e cédulas. Fisicamente, o real passa por desenho, papel fiduciário, impressão de segurança, cunhagem, inspeção, emissão e distribuição. Digitalmente, grande parte surge como depósitos no sistema bancário, especialmente quando o crédito expande balanços.
O valor não está no papel ou no metal isolados. Ele depende de aceitação, regras, confiança, produção e estabilidade. Entender de onde vem o dinheiro ajuda a separar fabricação de emissão, pagamento de moeda e criação monetária de criação de riqueza. Compartilhe este guia com quem ainda imagina que todo dinheiro nasce em uma impressora.
Você também pode gostar: descubra de onde vem o chocolate e veja como o sal chega à mesa, duas mercadorias que ajudam a compreender antigas formas de valor e troca.
Aviso Importante
As informações aqui apresentadas são de caráter educativo e não constituem recomendação de investimento. Consulte um profissional financeiro certificado antes de tomar decisões financeiras.
Perguntas frequentes sobre de onde vem o dinheiro
De onde vem o dinheiro que usamos no Brasil?
De onde vem o dinheiro brasileiro envolve o Banco Central, que autoriza a emissão e administra o meio circulante, e a Casa da Moeda, que fabrica cédulas e moedas. Saldos bancários também formam parte importante do dinheiro usado em pagamentos.
Quem fabrica o dinheiro brasileiro?
A Casa da Moeda do Brasil fabrica o numerário nacional conforme a demanda institucional. Entender de onde vem o dinheiro exige lembrar que fabricar é diferente de emitir: a emissão e a gestão do meio circulante são competências do Banco Central.
Os bancos podem criar dinheiro?
Sim. Ao conceder crédito e registrar um depósito na conta do cliente, um banco pode criar dinheiro bancário e uma dívida correspondente. Essa parte de de onde vem o dinheiro é limitada por capital, liquidez, risco, regulação e demanda por empréstimos.
Imprimir dinheiro deixa um país mais rico?
Não automaticamente. Impressão aumenta numerário físico, mas riqueza depende de bens, serviços, infraestrutura, conhecimento e capacidade produtiva. Aumentar moeda sem expansão compatível da economia pode pressionar preços e reduzir poder de compra.
Pix é dinheiro ou apenas uma forma de pagamento?
Pix é uma infraestrutura de pagamento instantâneo que transfere valores denominados em reais. Ele ajuda a movimentar saldos, mas não é uma moeda separada; por isso, não responde sozinho de onde vem o dinheiro transferido.
Por que uma cédula vale mais que o papel usado nela?
A cédula tem valor facial porque integra o sistema monetário, possui curso legal e é amplamente aceita. A confiança nas instituições e na estabilidade explica de onde vem o dinheiro fiduciário e por que seu valor não depende do custo do papel.
O dinheiro digital vai acabar com as cédulas e moedas?
Pagamentos digitais reduzem o uso de numerário em algumas situações, mas o dinheiro físico continua importante para inclusão, privacidade e contingência. O futuro de de onde vem o dinheiro provavelmente combinará formas físicas e digitais por bastante tempo.
E agora você já sabe de onde vem isso.